Domain finanzplaner24.de kaufen?
Wir ziehen mit dem Projekt
finanzplaner24.de um.
Sind Sie am Kauf der Domain
finanzplaner24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzplaner24.de kaufen?
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **

Ähnliche Suchbegriffe für Riester-Rücklagen
Top-Angebote
Produkte zum Begriff Riester-Rücklagen:
-
Hammer, Thomas: Finanzplaner BerufseinsteigerFinanzplaner Berufseinsteiger , Geld, Steuern, Versicherungen, Altersvorsorge, Vermögensaufbau verständlich erklärt , Armaturenbretter > Innenausstattung , Erscheinungsjahr: 20210824, Produktform: Kartoniert, Autoren: Hammer, Thomas, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbigen Abbildungen, Keyword: ausbildungsbeginn; ausbildungsgehalt; ausgabenbuch; berufsleben; budgetplaner; finanzanlagen; finanzstrategien; haushaltsbuch; steuerersparnis; steuroptimierung; vermögensaufbau; vermögensberater; versicherungscheck; vorsorgeplaner, Fachschema: Familienrecht~Anlage (finanziell) - Geldanlage~Kapitalanlage~Beruf / Karriere~Karriere, Fachkategorie: Persönliche Finanzen~Verbraucherberatung~Ratgeber: Karriere und Erfolg, Thema: Orientieren, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Familienrecht, Thema: Optimieren, Altersangabe: 16 bis 30 Monate, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 212, Breite: 163, Höhe: 12, Gewicht: 330, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Lesealter: 16 bis 30 Monate, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 128999919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wie buche ich Rücklagen?
Um Rücklagen zu buchen, musst du zunächst entscheiden, welchem Zweck die Rücklagen dienen sollen. Anschließend legst du ein separates Konto für die Rücklagen an, um sie klar von anderen Konten zu trennen. Du kannst regelmäßig Geld auf dieses Konto einzahlen, um die Rücklagen aufzubauen. Es ist wichtig, die Rücklagen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie ausreichend sind. Stelle sicher, dass du die Rücklagen ordnungsgemäß in deiner Buchhaltung dokumentierst, um einen klaren Überblick über deine finanzielle Situation zu behalten. **
-
Wie bilde ich Rücklagen?
Um Rücklagen zu bilden, ist es wichtig, regelmäßig Geld beiseite zu legen, idealerweise auf ein separates Sparkonto oder eine andere sichere Anlage. Es ist ratsam, ein Budget zu erstellen und festzulegen, wie viel Geld monatlich für Rücklagen zur Verfügung steht. Zudem ist es sinnvoll, unvorhergesehene Ausgaben einzuplanen und entsprechend höhere Rücklagen zu bilden. Langfristig kann es auch hilfreich sein, verschiedene Anlageformen zu nutzen, um die Rücklagen zu diversifizieren und mögliche Renditen zu erzielen. **
-
Wer muss gesetzliche Rücklagen bilden?
Gesetzliche Rücklagen müssen von Unternehmen gebildet werden, um bestimmte gesetzliche Vorschriften zu erfüllen. Diese Rücklagen dienen dazu, finanzielle Risiken abzusichern und die Stabilität des Unternehmens zu gewährleisten. In der Regel sind bestimmte Branchen oder Unternehmensformen gesetzlich verpflichtet, solche Rücklagen zu bilden. Die genauen Vorschriften variieren je nach Land und Rechtsform des Unternehmens. Unternehmen müssen die gesetzlichen Rücklagen in der Bilanz ausweisen und dürfen sie nur für bestimmte Zwecke verwenden. **

Wann müssen Rücklagen aufgelöst werden?
Rücklagen müssen aufgelöst werden, wenn sie für ihren ursprünglichen Zweck nicht mehr benötigt werden oder wenn unvorhergesehene Ausgaben auftreten, für die sie vorgesehen sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen in finanzielle Schwierigkeiten gerät und auf die Rücklagen zurückgreifen muss, um laufende Kosten zu decken. Auch bei geplanten Investitionen oder größeren Anschaffungen können Rücklagen aufgelöst werden, um die Finanzierung sicherzustellen. Es ist wichtig, Rücklagen gezielt und verantwortungsbewusst einzusetzen, um langfristig die finanzielle Stabilität zu gewährleisten. Letztendlich sollte die Auflösung von Rücklagen immer gut durchdacht und im Einklang mit den finanziellen Zielen und Strategien des Unternehmens erfolgen. **
Wie viele Rücklagen benötigt man?
Die benötigten Rücklagen hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und den individuellen finanziellen Zielen. Es wird empfohlen, mindestens drei bis sechs Monate der monatlichen Ausgaben als Notfallrücklage anzusparen. Darüber hinaus können weitere Rücklagen für langfristige Ziele wie den Kauf eines Hauses oder die Altersvorsorge sinnvoll sein. Es ist ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Bedarf an Rücklagen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Riester-Rücklagen:
-
Riester-Rente. Problematik der staatlich geförderten Altersvorsorge, Taschenbuch von Thomas Rock, GRIN, 978-3-640-77826-3Riester-rente. Problematik Der Staatlich Geförderten Altersvorsorge, Taschenbuch Von Thomas Rock, Grin, 978-3-640-77826-3, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hammer, Thomas: Finanzplaner BerufseinsteigerFinanzplaner Berufseinsteiger , Geld, Steuern, Versicherungen, Altersvorsorge, Vermögensaufbau verständlich erklärt , Armaturenbretter > Innenausstattung , Erscheinungsjahr: 20210824, Produktform: Kartoniert, Autoren: Hammer, Thomas, Seitenzahl/Blattzahl: 176, Abbildungen: mit farbigen Abbildungen, Keyword: ausbildungsbeginn; ausbildungsgehalt; ausgabenbuch; berufsleben; budgetplaner; finanzanlagen; finanzstrategien; haushaltsbuch; steuerersparnis; steuroptimierung; vermögensaufbau; vermögensberater; versicherungscheck; vorsorgeplaner, Fachschema: Familienrecht~Anlage (finanziell) - Geldanlage~Kapitalanlage~Beruf / Karriere~Karriere, Fachkategorie: Persönliche Finanzen~Verbraucherberatung~Ratgeber: Karriere und Erfolg, Thema: Orientieren, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Familienrecht, Thema: Optimieren, Altersangabe: 16 bis 30 Monate, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 212, Breite: 163, Höhe: 12, Gewicht: 330, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Lesealter: 16 bis 30 Monate, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 128999919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Wie kann die Riester-Rente dabei helfen, die Altersvorsorge zu sichern?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Durch die Förderung und die Möglichkeit der Zulagen kann die Riester-Rente dabei helfen, eine zusätzliche Einkommensquelle im Alter aufzubauen. Zudem bietet sie eine lebenslange Rente, die die gesetzliche Rente ergänzen und somit die Altersvorsorge insgesamt sichern kann. **
-
Wie buche ich Rücklagen?
Um Rücklagen zu buchen, musst du zunächst entscheiden, welchem Zweck die Rücklagen dienen sollen. Anschließend legst du ein separates Konto für die Rücklagen an, um sie klar von anderen Konten zu trennen. Du kannst regelmäßig Geld auf dieses Konto einzahlen, um die Rücklagen aufzubauen. Es ist wichtig, die Rücklagen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie ausreichend sind. Stelle sicher, dass du die Rücklagen ordnungsgemäß in deiner Buchhaltung dokumentierst, um einen klaren Überblick über deine finanzielle Situation zu behalten. **
Ähnliche Suchbegriffe für Riester-Rücklagen
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Riester-Rente als eine Form der privaten Altersvorsorge, Taschenbuch von Anne Schmidt, GRIN, 978-3-668-39094-2Die Riester-rente Als Eine Form Der Privaten Altersvorsorge, Taschenbuch Von Anne Schmidt, Grin, 978-3-668-39094-2, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
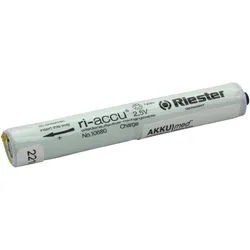
Riester Original NiMH Akku ri-accu 10680, Batterien + AkkusDer Original NiMH Akku ri-accu 10680 ist eine zuverlässige Energiequelle, die speziell für den Einsatz in Batteriegriffen konzipiert wurde. Mit einer Spannung von 2,5 Volt und einem Gewicht von 0,054 kg bietet dieser Akku eine optimale Leistung für Geräte, die AA Batterien benötigen. Die Abmessungen des Akkus betragen etwa 88 mm in der Länge, 47 mm in der Breite und 119 mm in der Höhe, was ihn zu einer kompakten und praktischen Lösung für verschiedene Anwendungen macht. Der NiMH-Akkutyp zeichnet sich durch eine hohe Energiedichte und eine lange Lebensdauer aus, was ihn zu einer umweltfreundlichen Alternative zu herkömmlichen Batterien macht. Dieser Akku ist ideal für den Einsatz in Geräten, die eine konstante und zuverlässige Stromversorgung erfordern. Der Original NiMH Akku ri-accu 10680 ist somit eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Leistung legen.57,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bilde ich Rücklagen?
Um Rücklagen zu bilden, ist es wichtig, regelmäßig Geld beiseite zu legen, idealerweise auf ein separates Sparkonto oder eine andere sichere Anlage. Es ist ratsam, ein Budget zu erstellen und festzulegen, wie viel Geld monatlich für Rücklagen zur Verfügung steht. Zudem ist es sinnvoll, unvorhergesehene Ausgaben einzuplanen und entsprechend höhere Rücklagen zu bilden. Langfristig kann es auch hilfreich sein, verschiedene Anlageformen zu nutzen, um die Rücklagen zu diversifizieren und mögliche Renditen zu erzielen. **
-
Wer muss gesetzliche Rücklagen bilden?
Gesetzliche Rücklagen müssen von Unternehmen gebildet werden, um bestimmte gesetzliche Vorschriften zu erfüllen. Diese Rücklagen dienen dazu, finanzielle Risiken abzusichern und die Stabilität des Unternehmens zu gewährleisten. In der Regel sind bestimmte Branchen oder Unternehmensformen gesetzlich verpflichtet, solche Rücklagen zu bilden. Die genauen Vorschriften variieren je nach Land und Rechtsform des Unternehmens. Unternehmen müssen die gesetzlichen Rücklagen in der Bilanz ausweisen und dürfen sie nur für bestimmte Zwecke verwenden. **
-
Wann müssen Rücklagen aufgelöst werden?
Rücklagen müssen aufgelöst werden, wenn sie für ihren ursprünglichen Zweck nicht mehr benötigt werden oder wenn unvorhergesehene Ausgaben auftreten, für die sie vorgesehen sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen in finanzielle Schwierigkeiten gerät und auf die Rücklagen zurückgreifen muss, um laufende Kosten zu decken. Auch bei geplanten Investitionen oder größeren Anschaffungen können Rücklagen aufgelöst werden, um die Finanzierung sicherzustellen. Es ist wichtig, Rücklagen gezielt und verantwortungsbewusst einzusetzen, um langfristig die finanzielle Stabilität zu gewährleisten. Letztendlich sollte die Auflösung von Rücklagen immer gut durchdacht und im Einklang mit den finanziellen Zielen und Strategien des Unternehmens erfolgen. **
-
Wie viele Rücklagen benötigt man?
Die benötigten Rücklagen hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und den individuellen finanziellen Zielen. Es wird empfohlen, mindestens drei bis sechs Monate der monatlichen Ausgaben als Notfallrücklage anzusparen. Darüber hinaus können weitere Rücklagen für langfristige Ziele wie den Kauf eines Hauses oder die Altersvorsorge sinnvoll sein. Es ist ratsam, eine individuelle Finanzplanung durchzuführen, um den genauen Bedarf an Rücklagen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.